Triển vọng lạc quan năm 2022
Doanh thu thuần Q3/2021 đạt 522 tỷ (+33,5% YoY) và lãi ròng đạt 171 tỷ tăng nhẹ so với cùng kỳ. Lũy kế 9 tháng, doanh thu thuần đạt 1,279 tỷ (+44,4% YoY) và lãi ròng đạt 340 tỷ đồng (-53,1% YoY); 1) Biên lợi nhuận gộp tăng từ mức 23% lên 25,7 % nhờ giá bán cao su tăng; 2) Thu nhập khác chỉ đạt hơn 18 tỷ đồng, so với mức 603 tỷ đồng cùng kỳ do không còn ghi nhận chi phí bán đất. 3) Thu nhập tài chính tăng 19,7% đến từ cổ tức NTC trong quý 3/2020.
Những dự án và tiến độ thực hiện của PHR:
- Dự án liên kết đầu tư với VSIP III: PHR sẽ thực hiện góp vốn 20% vào dự án và sẽ bàn giao 691 ha với giá trị thấp nhất 2,5 tỷ/ha. Trong đó, bồi thường hỗ trợ thiệt hại đưa trước 1,3 tỷ/ha, tương ứng 898 tỷ đồng chưa được chi trả trong năm 2020 và 2021. PHR cũng được hưởng 20% lợi nhuận từ hoạt động cho thuê đất và mức tổng lợi nhuận này không được thấp hơn 829 tỷ đồng (tương ứng với giá 1,2 tỷ/ha). Hai bên đã ký kết trong tháng 9/2019. Hiện tại, dự án vẫn đang trong quá trình phê duyệt và ký thu hồi đất.
- Dự án KCN Tân Lập: đang trong quá trình phê duyệt với quy mô bàn giao khoảng 400 ha. Dự án sẽ thu hút các doanh nghiệp gỗ ở Bình Dương và PHR sẽ nắm giữ 51% vốn của dự án.
- Khu công nghiệp Bình Mỹ và Hội Nghĩa đang xin phê duyệt và cấp phép.
Mirae Asset dự báo doanh thu năm 2021 ước đạt 1,845 tỷ (+13% YoY) và lãi ròng đạt 460 tỷ đồng (-59 % YoY): 1) Thu nhập khác giảm mạnh do không có ghi nhận chuyển nhượng bất động sản; 2) Biên lợi nhuận được cải thiện lên mức 25%; 3) Chi phí lãi vay giảm hơn 40%.
Mirae Asset dự phóng doanh thu thuần đạt 2,140 tỷ (+16% YoY) và lãi ròng của cổ đông công ty mẹ đạt 1,190 tỷ đồng (+172% YoY): 1) Biên lợi nhuận tăng lên mức 26%; 2) Doanh thu đến từ chuyển nhượng bất động sản VSIP 3 giúp doanh thu khác tăng mạnh đạt hơn 898 tỷ đồng so với mức 37 tỷ ở năm 2021.
EPS dự phóng đạt 8,780 tỷ đồng tương ứng với mức P/E 7,2 lần, thấp hơn trung bình 5 năm của doanh nghiệp. Vì vậy, Mirae Asset dự phóng KHẢ QUAN đối với PHR: 1) Doanh thu bất động sản được ghi nhận trong năm 2022; 2) Giá cao su tiếp tục duy trì ở mức cao; 3) kỳ vọng doanh thu mảng khu công nghiệp trong tương lai.
Phân tích kỹ thuật
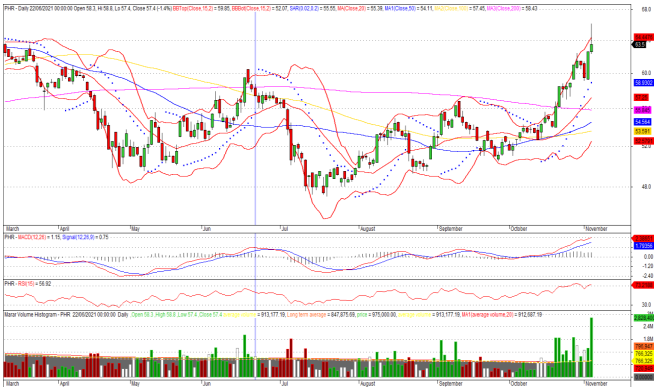
PHR có một phiên chịu áp lực chốt lời mạnh sau khi vượt khỏi vùng giá cao nhất trong 5 tháng của mình với khối lượng cao nhất tính từ đầu năm trở lại đây. Tuy nhiên các tín hiệu kỹ thuật vẫn hỗ trợ giúp cho PHR duy trì đà tăng trong ngắn hạn.
Theo Trương Hoàng Tiến Hưng - Mirae Asset Vietnam Research (cập nhật 03/11)